2022年中国马铃薯产业数据分析报告
一、马铃薯产业概述
马铃薯原产于南美洲安第斯山脉中部的秘鲁—玻利维亚地区,目前,我国、印度、乌克兰、俄罗斯、美国等是全球主要的马铃薯生产国。
马铃薯产量高,营养丰富,对环境的适应性较强,现已遍布世界各地,主要广泛栽培于温带地区,热带和亚热带国家在冬季也可栽培并获得较高产量。根据科学家对资料的考证,马铃薯最早传入我国的时间是在明朝万历年间(1573~1619);18世纪初期,马铃薯已在我国福建省等东南沿海地区广泛栽培;由于马铃薯丰产稳产、菜粮饲皆宜的特点,各地农民争相引种,逐渐在我国云南、贵州、山西、陕西、甘肃等地形成大面积种植区域。
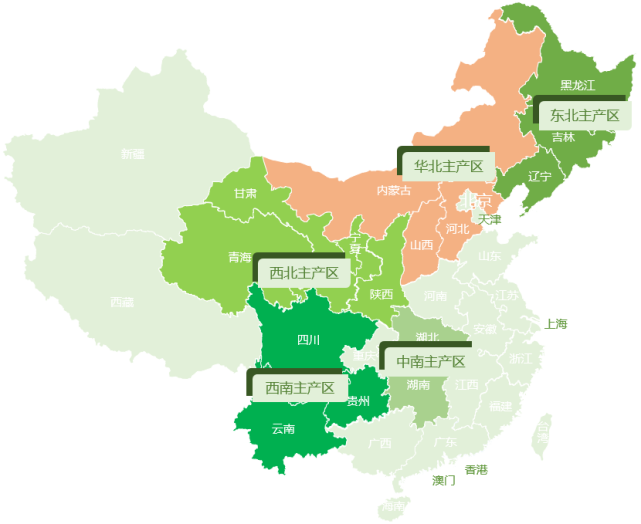
近代以来,随着口岸开放,马铃薯的传入和引种途径不断扩张,品种也随之增加,逐渐形成了以云南、贵州、四川为主的西南主产区,湖北鄂西、湖南的黔阳与江华一带为主的中南主产区,陕西、甘肃、宁夏、青海为主的西北主产区,山西、内蒙古、河北等地为主的华北主产区,辽宁、吉林、黑龙江为主的东北主产区,共计五大早期马铃薯主产区。
图表1:近代我国马铃薯主产区分布
(数据来源:网络搜集整理)
补充:
中国马铃薯有四大产区,第一个叫北方一作区:内蒙锡林浩特、太仆寺,东北黑龙江,西北甘肃定西、陕西榆林,主要品种夏波蒂,布尔班克,润泽,晋薯一号,大西洋。
第二个叫中原春秋二作区,代表地区,滕州,高密,平度,肥城。代表品种荷兰十五。
第三叫东南冬作区,两广福建。
第四叫西南混作区,川渝以及云南邵通。
1.1、我国主流马铃薯品种
国内种植马铃薯比较出名的有:山东的希森、承德的大丰,定西的爱兰,内蒙古的兴佳,甘肃定西有个马铃薯交易基地,曾经听说是全世界最大的,网友评论甘肃的土豆是吃过的最好吃的,各种品种都好吃。
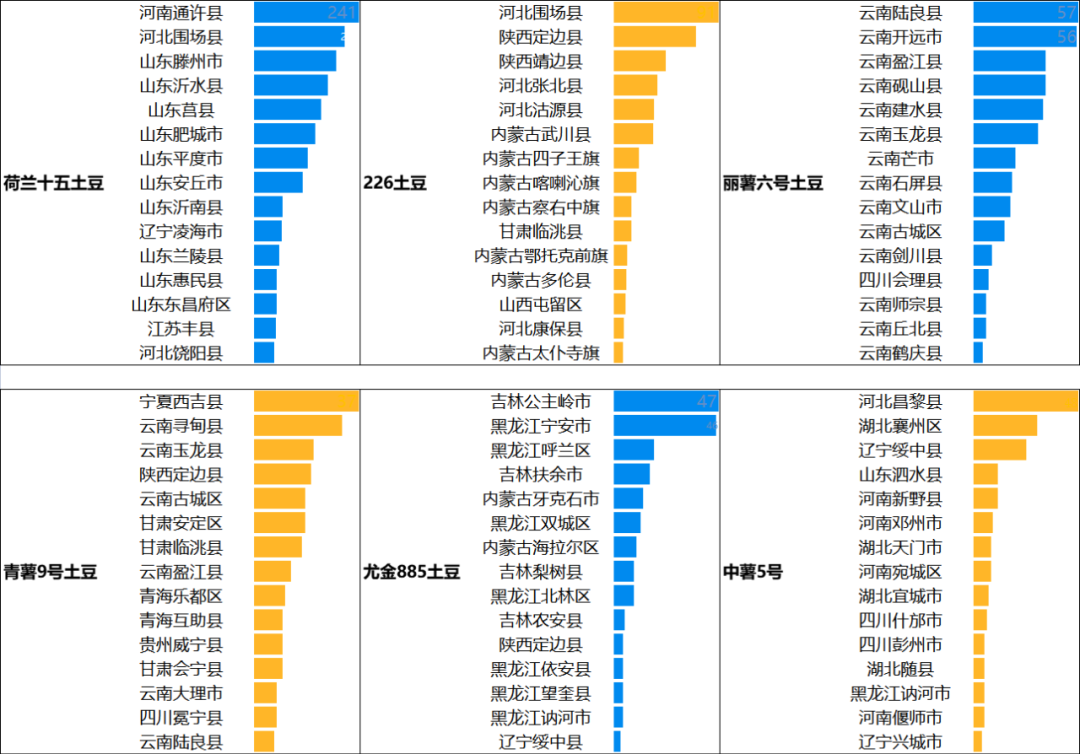
荷兰十五土豆是目前市场上接受度最高的品种,供应占比超过一半。荷兰十五土豆自90年代由荷兰引进,极早熟,生育期仅有65天左右品质好口感好,重要的是可以提前上市,抢占市场空挡,经济效益较高。【主要的品种由内蒙的小丰以及昌源等公司研发】
根据地区气候差异和消费者倾向不同,土豆品种的种植区域具有明显差异性,例如山东和河北部分地区主要以种植荷兰十五为主。
226土豆品种排名第二位,为晚熟鲜食品种,从出苗到收获96天。内蒙古、陕西以及河北部分地区多以种植226土豆为主。
西南地区如云南和四川地区主要种植丽薯六号,西部地区如宁夏、青海、贵州和甘肃等种植青薯9号,东北地区如吉林、黑龙江以种植尤金885为主。
不同种土豆区域生产情况
资料来源:一亩田
在我国东北的南部、华北和华东地区,马铃薯作为早春蔬菜成为农村致富的重要作物;在华东的南部和华南大部,马铃薯作为冬种作物与水稻轮作,鲜薯出口可以获得极大的经济效益;在西北地区和西南山区,马铃薯作为主要的粮食作物发挥着重要的作用。
近几年来,马铃薯食品加工、淀粉加工业迅速发展。在食品加工业中,以马铃薯为原料,可加工成各种速冻方便食品和休闲食品,如脱水制品、油炸薯片、速冻薯条等。在淀粉市场上,马铃薯淀粉比玉米淀粉更有竞争力,全世界淀粉产量的25%来自马铃薯。与其他作物的淀粉相比,马铃薯淀粉糊化度高、糊化温度低、透明度好、黏结力强、拉伸性大,在许多领域都有应用。如衍生物的加工、生产果葡糖浆、柠檬酸、可生物降解的塑料、黏合剂、增强剂及医药上的多种添加剂等。
据专家测算:马铃薯加工成油炸薯条、薯片等膨化食品可增值5~10倍,加工成普通淀粉可增值一倍,特种淀粉可增值十几倍,生产生物胶可增值60多倍。
二、我国马铃薯产量分析
2022年中央一号文件对全力抓好粮食生产和重要农产品供给、守住保障国家粮食安全底线作出了全面部署,提出要确保2022年粮食播种面积稳定、产量稳定在1.3万亿斤以上。
2.1、我国马铃薯产量分析
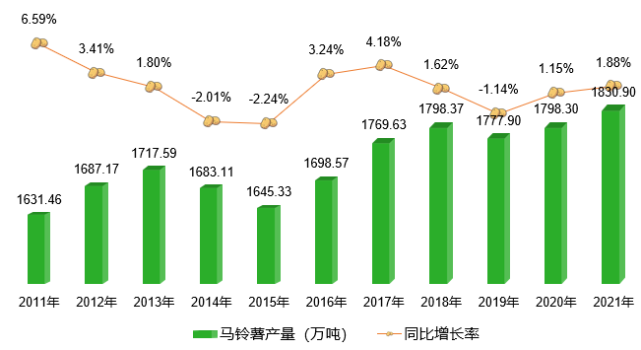
近年来,我国马铃薯产量持续增长,2021年,我国马铃薯产量(国家统计局农业统计标准:薯类粮食产量以鲜薯20%重量折算产量)为1830.9万吨,与2011年相比,增量为199.44万吨,增幅达12.22%,年均复合增长率约为1.16%。从同比增长率来看,自2011年以来,我国马铃薯产量于2014年、2015年、2019年出现3次同比下滑,其中,2014年、2015年主要受干旱天气及霜降期提前影响,2019年——种植面积减少、晚疫病等因素都导致了马铃薯产量下滑;其它年份我国马铃薯产量均保持较为稳定的增长态势,为我国的经济、社会发展发挥了重要的推动作用。
图表2:全国马铃薯产量变化趋势
(数据来源:国家统计局)
由于含水量较高,鲜食马铃薯贮藏不便,且远距离运输相对成本较高,缺乏作为主粮走入千家万户的价格优势。因此,我国的马铃薯主粮化战略明确指出推进把马铃薯加工成馒头、面条、米粉等主食,马铃薯产业的发展必须依靠于马铃薯深加工产业的发展,扩展马铃薯主粮化食品的种类。
2.2、全球马铃薯产量分析
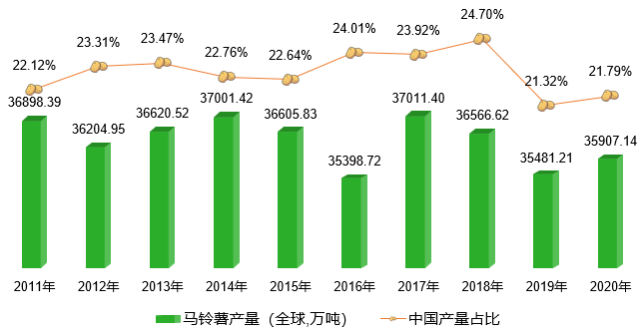
2011年至2020年间,全球鲜食马铃薯产量呈小幅度下滑趋势,从2011年的36898.39万吨波动下滑至35907.14万吨,10年间减少了991.25万吨,降幅约4.16%。而我国鲜食马铃薯产量在全球所占的比重维持在21%~25%之间,2011年至2018年间呈波动增长趋势,2019年由于我国马铃薯播种面积减少,出现较为明显的下降,2020年有所回升。
图表3:全球鲜食马铃薯产量及中国所占的比重变化趋势
(数据来源:FAO)
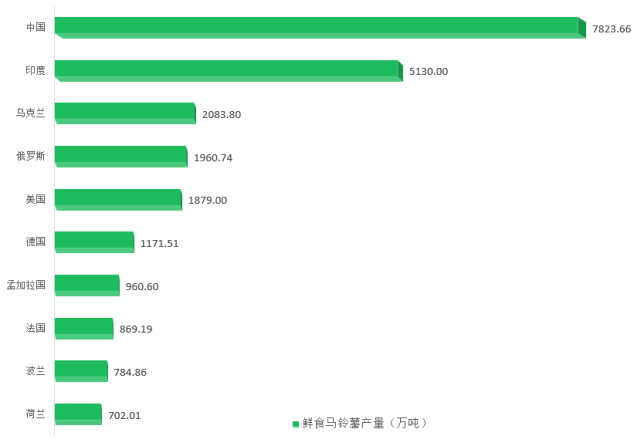
在全球各个马铃薯生产国中,鲜食马铃薯产量排名前五的国家依次是中国、印度、乌克兰、俄罗斯、美国。2020年,五国产量合计在全球所占的比重达52.57%,其中,中国占比21.79%、印度占比14.29%、乌克兰占比5.80%、俄罗斯占比5.46%、美国占比5.23%。印度与我国一样是幅员辽阔、人口众多的大国,在一些高原和山区,马铃薯高产量、易种植的优势使其比水稻和小麦更受人民的青睐。
图表4:2020年全球鲜食马铃薯产量Top10
(数据来源:FAO)
2.3、我国马铃薯产量区域分布
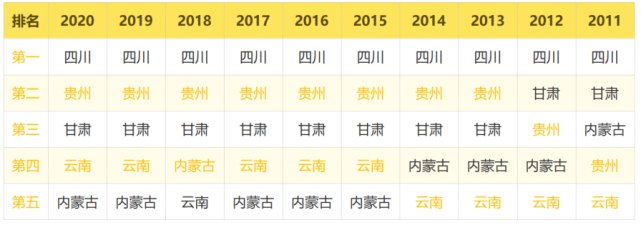
我国西南地区多山地丘陵,云贵高原西起横断山、哀牢山,东到武陵山、雪峰山、东南至越城岭,北至长江南岸的大娄山,南到桂、滇边境的山岭,四川盆地北面是大巴山、米仓山、龙门山,西面是青藏高原边缘的邛崃山、大凉山,南面是大娄山,东面是巫山,均是我国马铃薯的重要产区。在我国各省(自治区、直辖市)中,四川省马铃薯产量常年稳居第一;近年来,贵州省马铃薯产业快速发展,2013年超过甘肃省后常年居于第二位,甘肃省退居第三位;第四、第五位分别由云南省和内蒙古自治区占据,并不时出现交替。
图表5:全国马铃薯产量Top5
(数据来源:国家统计局)
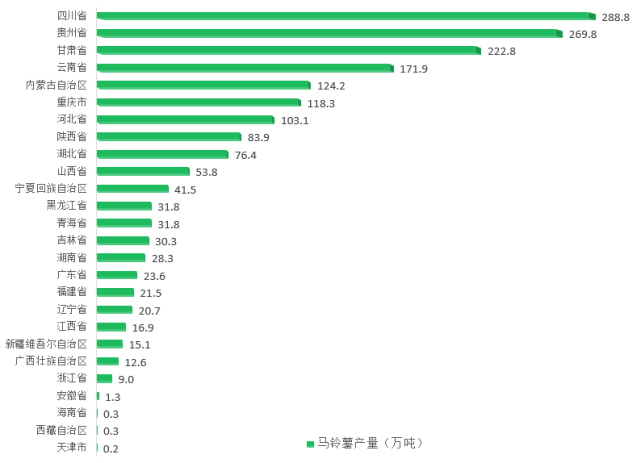
我国马铃薯产量排名前五的省域中,四川、贵州、云南均位于西南区域,2020年,三省产量合计在全国所占的比重达40.62%。其中,四川省占比为16.06%,贵州省占比为15%,云南省占比为9.56%。排名第三的甘肃省与排名第五的内蒙古自治区所占的比重分别为12.39%与6.91%。
图表6:2020年全国马铃薯产量排名
(数据来源:《中国农村统计年鉴》)
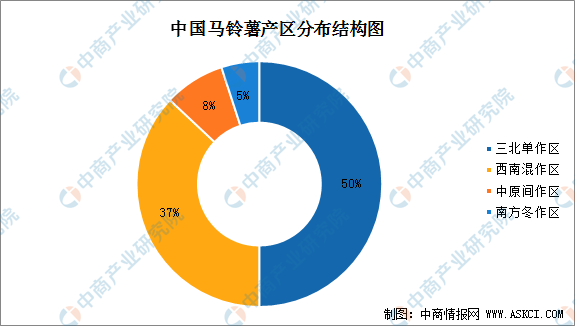
(1)三北单作区:该地区占中国马铃薯种植总面积的50%。这个地区生产的马铃薯主要用于种薯、鲜食和加工消费。该地区的马铃薯通常在4月下旬至5月初种植,9月至10月收获。主要覆盖的省份有黑龙江、吉林、辽宁、内蒙古、甘肃、新疆、青海、宁夏、山西和陕西。
(2)西南混作区:该地区占中国马铃薯种植总面积的37%。这个地区生产的马铃薯主要用于鲜食消费。该区域的马铃薯种植时间通常在9月至11月,并在次年2月至4月完成收获。该区域包括四川、贵州、云南、西藏、重庆以及湖南和湖北的部分地区。
(3)中原间作区:该地区占中国马铃薯种植总面积的8%。春薯于2月至3月种植,5月或6月收获。7月至8月开始种植秋薯,10月至11月收获。这个地区生产的马铃薯主要用于出口和鲜食消费。该区域包括江西、江苏、浙江、安徽、山东和河南。
(4)南方冬作区:该地区占中国马铃薯种植总面积的5%。该区域的马铃薯在10月至11月种植,并在次年2月和3月收获。该区域的马铃薯主要用于出口和鲜食消费。该区包括广东、福建、广西和海南省。
数据来源:中商产业研究院整理
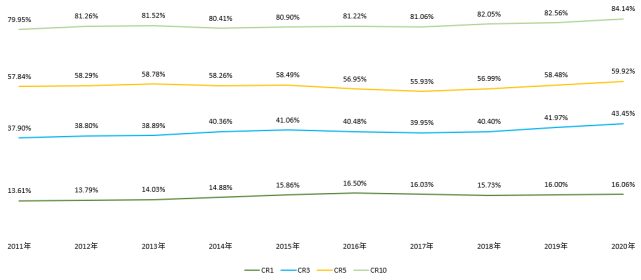
2020年,我国马铃薯产量排名前五的省域合计在全国所占的比重达59.92%,与2011年相比增长值为2.08%。从市场集中率变化趋势来看,2011年至2020年间,我国马铃薯产量市场集中率整体呈增长趋势,其中CR1增长值为2.45%,CR3增长值为5.56%,CR10增长值为4.19%。我国马铃薯生产规模化、集约化水平进一步提升。
图表7:全国马铃薯产量市场集中率变化趋势
(数据来源:国家统计局)
三、马铃薯种植面积分析
马铃薯性喜冷凉,不耐高温,也不耐寒,自然条件的优劣决定了马铃薯生长的适宜程度。马铃薯茎叶生长需要长日照、强光照,块茎发生和膨大需要短日照,每天光照时数在11~13小时较合适。马铃薯适合在土层深厚、疏松透气、富含有机质的酸性沙壤土上栽培。
3.1、我国马铃薯种植面积
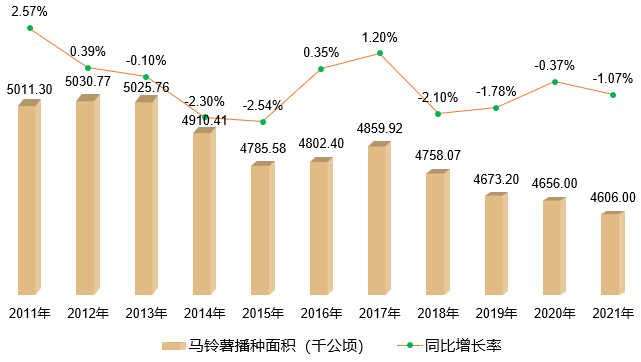
2011年至2013年间,我国马铃薯播种面积保持在5000千公顷以上,其中,2012年是近年我国马铃薯播种面积最大的一年,达5030.77千公顷。之后我国马铃薯播种面积又于2014年、2015年间受天气因素的影响而连降2年;2015年马铃薯主粮化战略提出以后,2016年、2017年再次增长;2018年至2021年,受各产区产业结构调整等因素的影响,我国马铃薯播种面积连降4年,但随着马铃薯育种及单产水平的提升,2020年开始,我国马铃薯产量逐年回升。2021年,我国马铃薯播种面积约4606千公顷,与2011年相比,减少了405.3千公顷,减幅约8.09%。
图表8:全国马铃薯播种面积变化趋势
(数据来源:国家统计局)
据农业农村部发布信息显示,我国粮食产量已连续7年稳定在1.3万亿斤以上,粮食供给总量充足、库存充裕。在国际粮食价格大幅上涨、疫情灾情叠加影响的背景下,我国粮食市场运行平稳。因此,虽然马铃薯短线供给出色,大规模种植马铃薯,可以在短时间内有效增加粮食供给,我国马铃薯主粮化战略仍然遵循不与小麦、水稻、玉米三大主粮抢水争地的原则。
3.2、全球马铃薯种植面积
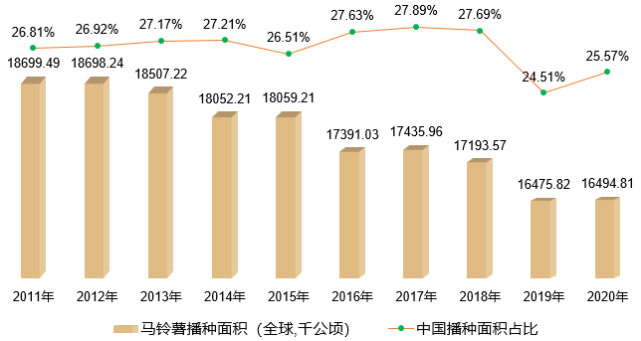
近年来,全球马铃薯播种面积呈波动下降趋势,从2011年的18699.49千公顷减少至2020年的16494.81千公顷,减少量达2204.68千公顷,主要减少国家有俄罗斯、我国以及波兰;减幅为11.79%,年间同比波动较为平稳,同比增速绝对值均维持在5%以内。我国马铃薯播种面积在全球所占的比重常年维持在24.5%以上,2011年至2018年间常年在27%附近波动,2019年、2020年有所下滑。
图表9:全球马铃薯播种面积及中国所占的比重变化趋势
(数据来源:FAO)
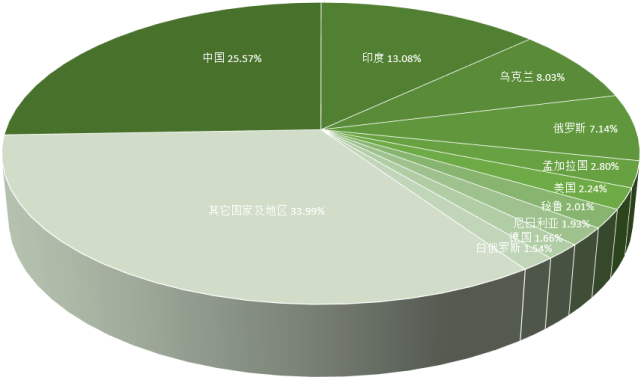
FAO数据显示,2020年,我国马铃薯播种面积在全球所占的比重为25.57%,居全球首位。排名第二至第五的国家依次是印度、乌克兰、俄罗斯和孟加拉国,所占的比重分别为13.08%、8.03%、7.14%和2.80%。播种面积是马铃薯产量的必要保障,在全球150多个种植马铃薯的国家中,播种面积排名前列的国家与产量排名前列的国家具有高度的一致性。推进马铃薯主粮化战略,需要在播种面积方面给与主粮地位保证。
图表10:2020年全球马铃薯播种面积分布情况
(数据来源:FAO)
报告核心观点
1. 近年来,我国马铃薯产量持续增长,但单产水平偏低。2021年,我国马铃薯产量为1830.9万吨,与2011年相比,增量为199.44万吨,增幅达12.22%,年均复合增长率约为1.16%。但出于价格行情、病虫害、滞销等不确定因素考虑,相关方种植、管理投入积极性相对较低,大部分种植户采用自留种生产,优质脱毒种薯普及率较低,单产水平也相对较低,2020年,我国鲜食马铃薯单位面积产量18.55吨/公顷,低于全球平均水平21.77吨/公顷,更远低于排名全球前列的国家。
2. 在国内马铃薯产量常年保持较高水平且我国马铃薯加工业起步较晚的背景下,受加工专用马铃薯品种稀缺、马铃薯加工产业发展水平不足等因素的影响,我国马铃薯加工消费水平较低,市场需求增长乏力。国内马铃薯交易价格保持总体水平稳定,长线价格小幅度下滑的变化趋势, 2019至2021年间,我国马铃薯批发价格下滑0.07元/公斤、零售价格下滑0.16元/公斤;马铃薯交易量总体偏低,相邻周期变化趋势稳定,2021年,马铃薯国内总交易量约378万吨,每周交易量范围在6.0~8.5万吨之间。
3. 据FAO统计数据显示,2019年,我国马铃薯消费以鲜食为主,比重高达65.9%;加工消费比重仅9.02%,与主粮化战略提出的30%相差较远。现阶段我国马铃薯主食加工技术还远远不能满足消费者对高营养薯类主食的需求,存在主食产品品类单一、能耗高、加工适宜性差、消费体验差等问题,极大地限制了马铃薯的主粮化消费。充分利用我国充裕的马铃薯原料、加快马铃薯加工产业,尤其是深加工产业的发展,是我国马铃薯主粮化发展的必由之路。
四、马铃薯供需情况
4.1、供需规模
按照市场供应类型划分,可将2022年马铃薯市场形势分为2021年产季库存薯供应阶段和2022年产季新薯供应阶段。预计2022年我国马铃薯市场行情将有所好转,总体价格与2021年相比呈上涨趋势,涨幅5%~10%。
2022年1-4月,马铃薯市场供应主体为2021年产季库存薯和2022年产季冬薯。在库存薯数量偏少和冬薯种植规模缩减等因素共同作用下,预计此时期马铃薯市场价格将高于2021年同期水平。主要原因:
一方面,库存薯数量偏少。受2021年秋薯产量减少影响,库存薯数量少于往年同期水平。同时,2021年库存薯因含水量偏高,导致耐贮性降低,损耗增加,进一步减少了后期市场供应量。
另一方面,冬薯种植规模缩减。截至2021年12月底,冬薯产区已基本完成播种。据调度,云南、贵州、广西和广东的冬薯种植面积分别较2020年大约减少20%、15%、12%和10%。
2022年5-12月,马铃薯市场供应主体为2022年产季新薯,预计马铃薯市场价格也将同比上涨。2021年马铃薯市场行情总体低迷,尤其是春薯价格大幅低于常年同期水平,部分产区马铃薯生产出现亏损,导致不少农户退出2022年马铃薯生产。
目前,2022年马铃薯生产备种工作基本已完成,据调度,山东、河南、湖北、四川等春薯产区种薯销售量普遍比2021年减少10%左右;内蒙古、甘肃、河北、黑龙江等秋薯产区种薯销售量普遍比2021年减少5%左右。从种薯销售规模来看,2022年产季春薯和秋薯生产规模低于2021年,马铃薯市场价格有望高于2021年同期水平。
据农业农村部监测数据,2021年马铃薯批发均价为2.29元/kg,比2019年降低4.7%,比2020年降低12.7%,处于近6年来低位水平。
4.2、出口
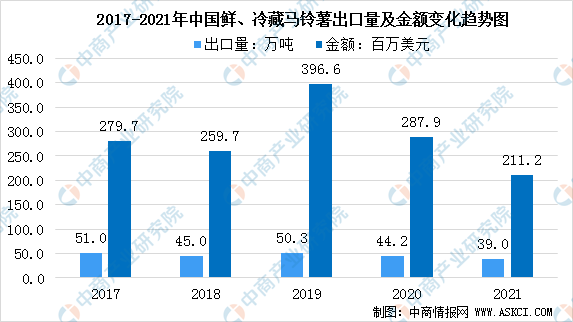
近年中国鲜或冷藏的马铃薯出口量呈现小幅震荡趋势。2021年国内鲜或冷藏的马铃薯出口总量为38.98万吨,较2020年减少5.20万吨,减幅11.77%,2017年出口量最高,达到51.00万吨,2019年出口量为第二高,达到50.32万吨;2018年出口量次低,为45万吨;2021年出口量低于2018年,处于近年最低水平。
与马铃薯出口量情况一致,马铃薯出口金额亦呈现震荡趋势。2021年中国鲜、冷藏马铃薯出口金额为211.2百万美元,同比下降26.6%。从出口目的地来看,主要出口越南、日本、马来西亚、菲律宾和中国香港等国家和地区。越南是我国最大的马铃薯出口目的地。
数据来源:海关、中商产业研究院整理
4.3、进口
2021年1-10月我国马铃薯进口量为5.98万吨,比2020年同期减少24.0%,进口额为1.29亿美元,比2020年同期增加31.1%;贸易顺差2.45亿美元,比2020年同期增加21.0%。
从进口类型来看,2021年1-10月制作或保藏的冷冻马铃薯是我国马铃薯主要进口类型,进口来源地也较集中,主要为美国、土耳其、阿根廷、比利时和新加坡等国家和地区,美国是我国最大的马铃薯进口来源国。
五、马铃薯产业我国重点企业一览
5.1、中国马铃薯种薯重点企业
一、内蒙古正丰马铃薯种业股份有限公司
二、依安县新发乡新里村春城马铃薯合作社
三、黑龙江龙曙马铃薯种薯繁育有限公司
四、建水县益农果蔬有限公司
五、承德大丰马铃薯种业有限公司
5.2、中国马铃薯销售食用鲜薯重点企业
一、黑龙江克山县昆丰马铃薯交易市场有限公司
二、黑龙江克山县马铃薯交易大市场
三、甘肃定西马铃薯批发市场
四、四川凉山州马铃薯基地
5.3、市场批发行情参考
全国农产品商务信息公共服务平台 (mofcom.gov.cn)
http://nc.mofcom.gov.cn/jghq/priceList?craftName=%E5%9C%9F%E8%B1%86
2022年6月土豆价格行情 - 蔬菜批发市场价格行情 - VIP蔬菜网 (vipveg.com)
http://www.vipveg.com/price/select/st%E5%9C%9F%E8%B1%86.html